汽车融资租赁 模式、优势与业务发展解析
一、融资租赁概述
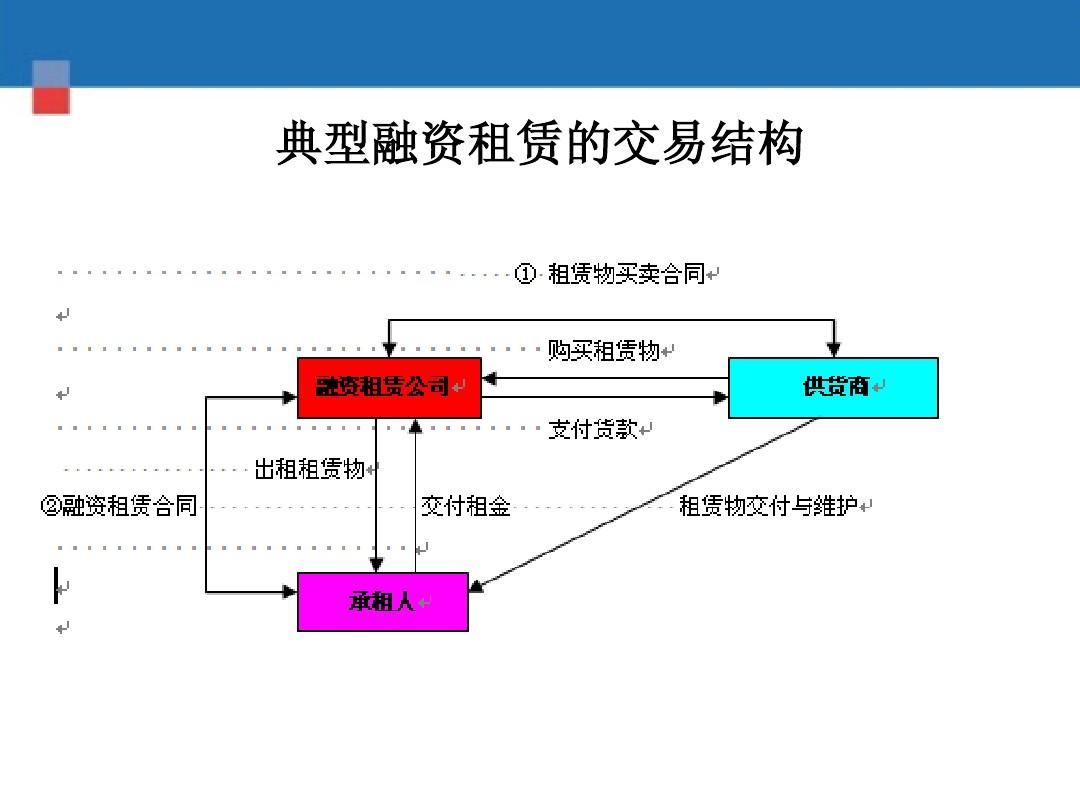
融资租赁是指出租人根据承租人对租赁物件的特定要求和对供货人的选择,出资向供货人购买租赁物件,并租给承租人使用,承租人则分期向出租人支付租金,在租赁期内租赁物件的所有权属于出租人,承租人拥有租赁物件的使用权;租赁期届满,租金支付完毕并且承租人根据融资租赁合同的规定履行完全部义务后,租赁物件所有权可能按合同约定转移给承租人。
二、汽车融资租赁的业务模式
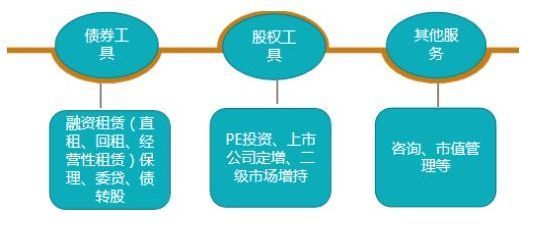
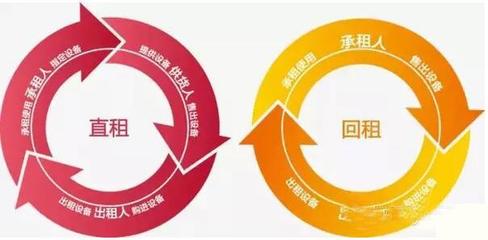
- 直接租赁:出租人直接购买车辆并出租给承租人,承租人按期支付租金,租赁期满后车辆所有权转移给承租人。
- 售后回租:承租人将自有车辆出售给出租人,再以租赁方式租回使用,既获得资金融通,又保留车辆使用权。
- 转租赁:出租人从另一出租人处租入车辆,再转租给承租人,适用于多层次的租赁需求。
- 杠杆租赁:出租人利用银行信贷等杠杆资金购买车辆,以较低自有资金投入获取租赁收益,常用于大型车队项目。
三、汽车融资租赁的优势
对承租人(客户)而言:
- 降低购车门槛:仅需支付较低首付(甚至零首付)即可使用车辆,减轻一次性购车资金压力。
- 保留现金流:分期支付租金,便于企业或个人资金周转与财务管理。
- 税务优化:租金可作为费用列支,具有税前抵扣效力,降低实际成本。
- 表外融资可能:经营租赁模式下可实现表外融资,优化资产负债结构。
- 灵活退出:租赁期满可选择续租、退租或购买,提升用车灵活性。
对出租人(租赁公司)而言:
- 资产所有权保障:租赁期内保有车辆所有权,风险控制能力较强。
- 收益稳定:租金流可预测,形成稳定的收入来源。
- 业务拓展空间大:可结合保险、维修、二手车处置等增值服务,延伸价值链。
四、汽车融资租赁的风险与风控
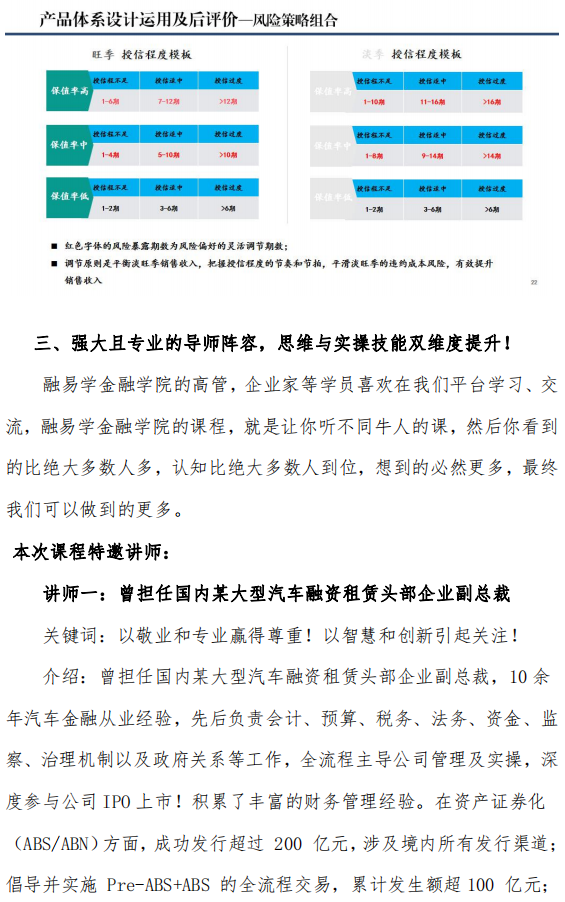
主要风险包括信用风险、车辆贬值风险、操作风险和法律合规风险。风控要点:建立严格的承租人资信评估模型;设置合理首付与租金结构;安装GPS并加强车辆监控;购买商业保险与残值保障产品;完善合同条款,明确违约处置与所有权归属;强化贷后管理与催收机制。
五、汽车融资租赁与相关模式对比
- 与银行贷款对比:融资租赁审批更灵活、首付更低、期限匹配更灵活,适合信用记录不足或资产较轻的客户。
- 与经营租赁对比:融资租赁侧重融资与所有权转移,经营租赁侧重短期使用与服务,租金结构与残值处理不同。
- 与汽车消费金融对比:消费贷通常首付比例更高、期限更短;融资租赁可结合残值设定更低月供。
六、PPT内容框架建议
- 封面与目录:主题、汇报人、日期;目录涵盖业务模式、优势、风控、案例。
- 业务模式板块:用流程图展示直租、回租、转租赁的参与方与资金/车辆流向。
- 优势板块:以对比表格呈现客户视角与租赁公司视角的收益点。
- 风控板块:用风险矩阵图标识信用、残值、操作、法律风险及对应措施。
- 案例板块:选取乘用车或商用车融资租赁典型案例,展示租金测算与退出安排。
- 风险提示:每页底部或尾页加注“本文档不构成投资或业务建议”等合规声明。
- 视觉建议:采用统一配色与模块化版式,关键数据用图表而非纯文字呈现,保证演示清晰。
汽车融资租赁连接金融与实体用车需求,兼顾资金融通与资产管理功能。规范业务模式、强化风控与合规、结合场景化服务,是推动汽车融资租赁业务健康发展的关键。
本文档用于PPT内容参考,不构成法律、投资或业务决策建议,具体展业应结合监管要求与合同约定执行。
如若转载,请注明出处:http://www.mingyunzl.com/product/56.html
更新时间:2026-11-21 23:00:55