融资租赁行业深度解析 从趋势洞察到优秀业务模式解构
引言
融资租赁作为连接金融与实体经济的桥梁,在全球范围内已有数十年发展历史。在中国,融资租赁历经起步、扩张与规范阶段,已成为仅次于银行信贷的第二大融资工具。截至2023年末,全国融资租赁合同余额约为5.6万亿元人民币,尽管增速放缓,但行业正从“规模扩张”转向“质量提升”。本文旨在系统分析融资租赁行业的宏观环境、竞争格局、监管趋势,并深度解析几家代表性优秀公司的业务模式,为从业者与关注者提供参考。
一、融资租赁行业概况
1.1 定义与分类
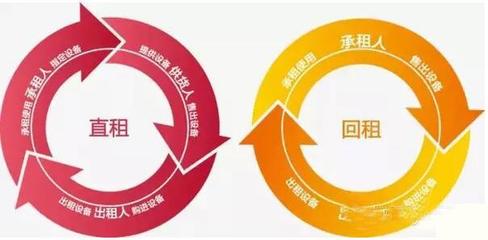
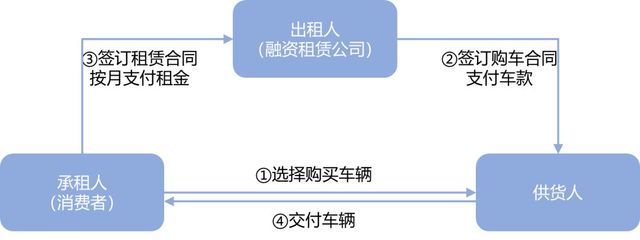
融资租赁是指出租人根据承租人对租赁物和供货人的选择,将其从供货人处取得的租赁物按合同约定出租给承租人占有、使用,向承租人收取租金的交易活动。按监管主体和业务特征,中国融资租赁企业主要分为两类:
- 金融租赁公司:由银保监会(现国家金融监督管理总局)审批监管,属于持牌金融机构,可进入同业拆借市场。
- 商业租赁公司:由商务部(现并入地方金融监管)审批监管,包括内资试点和外商投资融资租赁公司。
按业务模式又可分为直接租赁、售后回租、杠杆租赁、转租赁等。
1.2 发展历程
- 萌芽期(1981-2000):中国东方租赁有限公司成立,标志行业诞生。受经济体制限制,发展缓慢。
- 快速扩张期(2007-2017):银监会出台《金融租赁公司管理办法》,银行系金租公司批量设立;商务部放开外资租赁准入,行业规模从千亿级跃升至数万亿。
- 规范调整期(2018至今):统一监管格局形成,严控地方政府隐性债务,推动租赁物适格性管理,行业进入清理规范与转型阶段。
二、行业宏观环境分析
2.1 政策与监管趋势
2020年银保监会发布《融资租赁公司监督管理暂行办法》,明确业务范围、杠杆倍数(风险资产不超过净资产8倍)、集中度等指标。2023年国家金融监督管理总局成立后,对金租公司提出“回归租赁本源”的要求,限制城投类、平台类业务,鼓励服务高端制造、绿色能源、专精特新等领域。会计新准则(IFRS 16 / CAS 21)和租赁物登记制度不断完善。
2.2 市场格局
- 金融租赁:约70家,总资产超4万亿元。头部为工银租赁、国银租赁、交银租赁、招银租赁等银行系。
- 商业租赁:约7000家(含大量空壳),实际活跃约2000家。头部为远东宏信、平安租赁、环球租赁等。
市场集中度较高,前20家企业占据约50%份额。行业整体资产增速由双位数降至5%左右,不良率有所上行,但头部企业仍保持稳健。
2.3 机遇与挑战
机遇:
- 制造业设备更新与技改需求旺盛(国家推行大规模设备更新政策)。
- 绿色租赁(光伏、风电、储能)成为新增长点。
- 普惠租赁、科技租赁向小微和科创企业渗透。
挑战:
- 利率市场化导致利差收窄。
- 城投类业务风险暴露,且监管限制趋严。
- 融资渠道二元化,中小租赁公司资金成本高。
- 专业人才与风控能力不足。
三、优秀公司业务模式解析
3.1 远东宏信:“产业+金融”综合服务模式
背景:远东宏信成立于1991年,2011年在港上市,是中国领先的创新型金融与产业集团。旗下远东国际租赁是商业租赁龙头。
业务模式核心:
- 行业聚焦:深耕医疗健康、民生消费、建设、交通物流、城市公用、智能制造六大领域,成立行业事业部,形成“懂产业”的竞争壁垒。
- 全链条服务:从设备融资租赁延伸至经营租赁、保理、咨询、工程服务,甚至直接投资医院、学校等实体,打造“金融+产业”双轮驱动。
- 资金端创新:发行ABS、ABN、公司债、境外美元债,并利用集团财务公司,降低融资成本。
- 风控体系:建立“行业+区域”矩阵式审批,引入大数据和物联网监控租赁物。
成效:资产规模超3000亿元,不良率稳定在1%左右,ROE常年保持15%以上。
3.2 平安租赁:科技驱动的消费与产业租赁
背景:平安国际融资租赁有限公司成立于2013年,背靠平安集团,资产规模突破2000亿元。
业务模式核心:
- 双轮驱动:To B端聚焦能源、制造、基建;To C端深耕汽车、手机、医美等消费场景。
- 科技赋能:利用平安集团AI、区块链技术,实现秒级审批、智能风控。例如汽车租赁“平安车管家”实现线上全流程。
- 生态协同:与平安银行、产险、寿险交叉销售,低成本获客。
- 资产交易:通过“租赁+资产证券化”快速周转,提高ROE。
成效:C端业务占比约30%,整体不良率低于行业平均,科技专利超200项。
3.3 国银租赁:飞机与船舶的专业化经营
背景:国银金融租赁股份有限公司成立于1984年,国家开发银行控股,在香港上市,总资产超3500亿元,为国内最大的金融租赁公司之一。
业务模式核心:
- 航空租赁:拥有超400架飞机,覆盖全球40余家航空公司,采用经营租赁与融资租赁结合,团队具备飞机技术管理、估值和残值处置能力。
- 船舶租赁:管理超200艘船舶,包括散货船、油轮、LNG船,与全球船东合作。
- 区域聚焦:基础设施租赁聚焦长三角、粤港澳,压缩弱资质平台。
- 国际化:利用开行信用,获得低成本境外资金,并设立爱尔兰、新加坡子公司。
成效:飞机及船舶资产占比超40%,不良率常年低于1%,信用评级国际A+。
3.4 仲利国际:小微租赁的深耕者
背景:仲利国际租赁有限公司成立于2005年,台湾租赁龙头中租控股旗下,主营中小微企业融资租赁。
业务模式核心:
- 小额分散:单笔金额多在50万-500万元,服务制造业、加工业、运输业等小微客户,分散风险。
- 人海战术+本地化:拥有超2000名业务人员,深入县域,采用“面对面”尽调,注重企业主品行和现金流。
- 设备为锚:租赁物以通用设备、加工机械为主,便于处置。
- 高定价覆盖风险:综合收益率约10-15%,覆盖高不良率(约3-5%),仍保持ROE超15%。
成效:在大陆地区资产超500亿元,成为小微租赁的标杆。
四、行业趋势与建议
4.1 趋势展望
- 专业化:从“类信贷”转向“真租赁”,聚焦特定行业和设备,提升资产运营能力。
- 数字化:物联网、大数据用于租赁物监控与风控;线上化流程提高效率。
- 绿色化:碳中和目标下,绿色租赁标准出台,新能源设备租赁将放量。
- 国际化:伴随“一带一路”,飞机、船舶、大型装备的跨境租赁增多。
- 整合加速:监管趋严,空壳公司出清,头部企业通过并购扩大份额。
4.2 对企业的建议
- 明确战略定位:要么做大做强,要么深耕垂直细分,避免同质化。
- 构建产业能力:培养行业专家,建立设备评估、残值管理团队。
- 拓宽融资渠道:发行ABS、REITs、跨境融资,优化负债结构。
- 强化科技投入:搭建智能风控系统,实现租赁物全生命周期管理。
- 合规经营:严格遵守租赁物适格性、杠杆率和集中度要求,防范政策风险。
##
融资租赁行业正处于从高速增长向高质量发展的关键转折期。监管重塑、竞争加剧、技术迭代,既带来挑战,也催生新机。远东宏信、平安租赁、国银租赁、仲利国际等优秀公司,以差异化定位、专业化能力和创新模式,为行业提供了宝贵范本。回归租赁本源、服务实体经济、拥抱科技与绿色,将成为融资租赁企业制胜的核心。
免责声明:本文数据来源于公开资料,仅供行业分析参考,不构成投资建议。
如若转载,请注明出处:http://www.mingyunzl.com/product/48.html
更新时间:2026-09-19 04:41:47